Muss ich meinen Riester jetzt kündigen? Die 3 Wege ab 2027.
Warum dein Riester-Vertrag durch die Reform nicht automatisch endet, welche drei Wege du ab 2027 hast und welche 4 Faktoren du vorher zwingend nachrechnen musst.
Kernaussage auf einen Blick
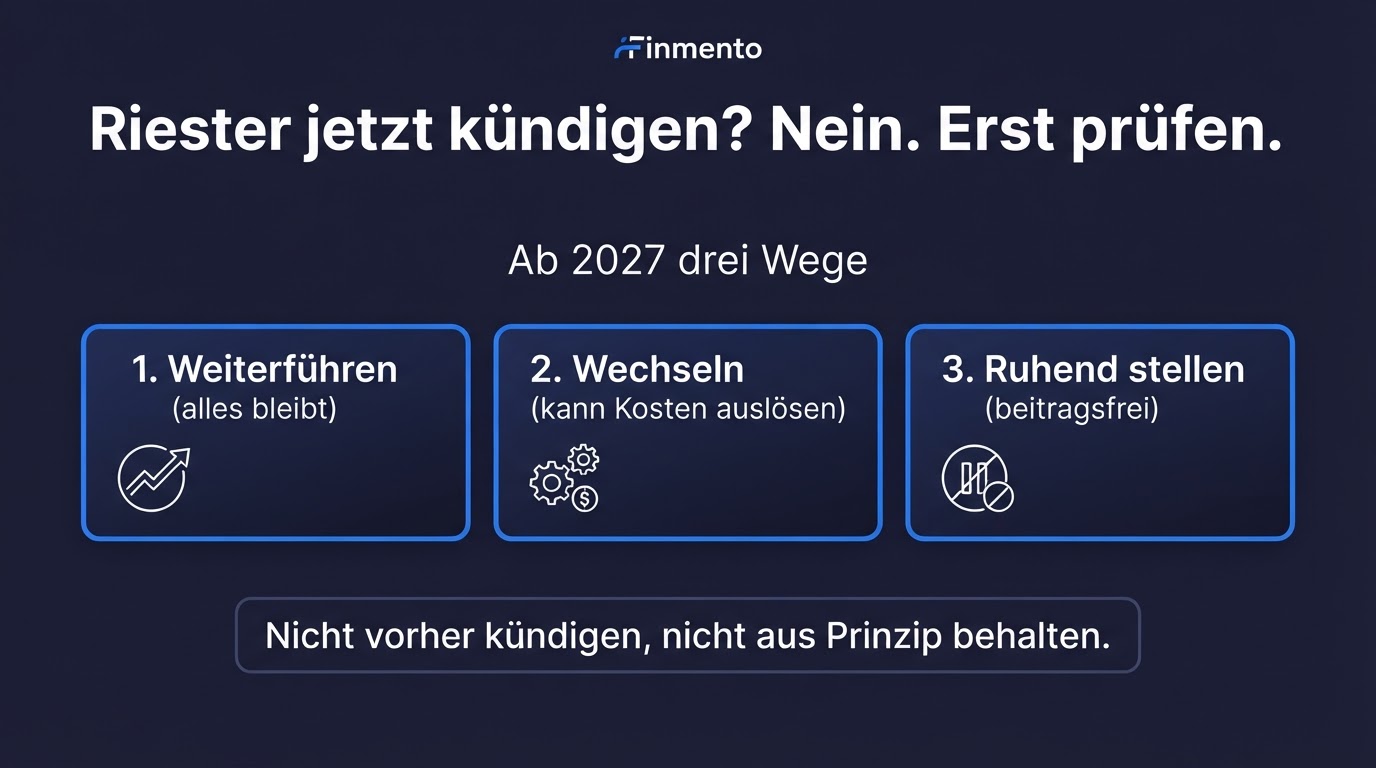
Keine automatische Kündigung: Bestehende Riester-Verträge laufen mit bisherigen Regeln und Zulagen weiter • Ab 2027 gibt es 3 Optionen: Weiterführen, Wechseln ins AVD oder Ruhend stellen • Nicht vorschnell kündigen: Zuerst Standmitteilung anfordern und Kosten, Garantien & Förderquote prüfen.
Die häufigste Frage seit Ankündigung der Reform
„Marco, muss ich meinen Riester-Vertrag jetzt eigentlich kündigen?“ — Diese Frage landet seit der Ankündigung des neuen Altersvorsorgedepots (AVD) in fast jedem einzelnen Beratungsgespräch.
Die kurze und klare Antwort: Nein. Auf keinen Fall unüberlegt.
Dein bestehender Riester-Vertrag wird durch die Reform weder automatisch gekündigt noch zwangsweise umgestellt. Er läuft ganz normal weiter — mit den bisherigen Regeln, den vertraglich garantierten Leistungen und den bisherigen staatlichen Zulagen, solange du die Förderkriterien erfüllst.
Wer jetzt voreilig kündigt, riskiert die Rückzahlung sämtlicher bisher erhaltener staatlicher Zulagen und Steuervorteile (schädliche Verwendung).
„Nicht vorher kündigen, nicht aus Prinzip behalten. Erst nachrechnen, dann entscheiden.“
— Marco Milazzo
Ab 2027 hast du drei konkrete Wege
Mit dem Start des Altersvorsorgedepots (AVD) 2027 stellt dich der Gesetzgeber vor drei reale Handlungsoptionen:
Die drei Optionen für deinen Riester-Bestand ab 2027
Wichtig: Keiner der drei Wege ist pauschal für jeden richtig. Und „einfach laufen lassen“ ist zwar bequem, aber letztlich auch eine Entscheidung — nur eine, die niemand bewusst getroffen hat.
Was ich in der Beratung konkret prüfe, bevor ich etwas empfehle
Bevor wir bei Finmento eine Empfehlung aussprechen, zerlegen wir den bestehenden Riester-Vertrag in seine mathematischen Bestandteile:
Ehrliche Einschätzung ohne Verkaufsabsicht
Ob ein Wechsel für dich finanziell vorteilhaft ist, lässt sich seriös niemals pauschal beantworten. Das hängt exakt an deinem individuellen Vertrag, deiner bisherigen Förderquote (z. B. viele Kinder vs. Single), deinen Restjahren bis zur Rente und deiner Risikobereitschaft. Die Reform nimmt dir die Prüfung nicht ab — sie macht sie nur dringender.
Die 4 entscheidenden Prüfkriterien:
- Guthaben vs. eingezahlte Beiträge plus Zulagen: Was hat der Vertrag über die bisherige Laufzeit nach allen Abzügen wirklich erwirtschaftet? Gibt es realen Wertzuwachs oder wurde das Kapital von Kosten aufgefressen?
- Laufende Kosten und Garantiekosten: Wie viel deines monatlichen Beitrags landet überhaupt am realen Kapitalmarkt? Klassische Riester-Policen müssen 100 % Beitragserhalt garantieren — das zwingt Anbieter in Nullzins-Sparanlagen statt renditestarke ETFs.
- Garantieniveau und Rentenfaktor: Was ist dir zum Rentenbeginn garantiert zugesagt? Alte Verträge (vor 2012 bzw. 2015) haben teils noch attraktive Garantiezinsen (bis 2,75 %) und garantierte Rentenfaktoren, die man nicht leichtfertig aufgibt.
- Wechselkosten und Kündigungsbedingungen: Was kostet ein möglicher Übertrag des Kapitals in das neue AVD? Welche Gebühren fallen beim Anbieter an und wie hoch ist der reale Rückkaufswert?
Was das jetzt konkret für dich bedeutet
Warte nicht bis Dezember 2026, wenn alle gleichzeitig ihre Verträge sortieren wollen. Werde jetzt aktiv, aber überstürze nichts.
Schritt 1: Fordere von deinem Anbieter eine aktuelle, detaillierte Standmitteilung an. Darin müssen stehen: aktuelles Gesamtguthaben, bisher erhaltene Zulagen, bisherige Einzahlungen, effektive Kostenquote, garantierte Rente und die Konditionen bei Beitragsfreistellung oder Anbieterwechsel.
Schritt 2: Erst wenn alle Zahlen schwarz auf weiß vorliegen, rechnen wir die drei Optionen (Weiterführen, Wechseln ins AVD, Beitragsfrei stellen) gegeneinander durch.
Die goldene Regel für Riester-Inhaber:
- Nicht vorher kündigen (drohende Steuernachzahlung & Zulagenverlust).
- Nicht aus blindem Prinzip behalten (oft hohe Garantiekosten).
- Faktenbasiert vergleichen, sobald die genauen Konditionen feststehen.
Fazit & Deine Erfahrung
Hast du deinen Riester-Vertrag schon mal nachgerechnet — oder läuft er einfach seit Jahren still vor sich hin?
Wir prüfen deinen Riester-Bestand anbieterübergreifend und zeigen dir transparent auf, ob sich ein Verbleib, das Ruhendstellen oder ein künftiger Wechsel ins AVD für dich am meisten rechnet.
Buche dir jetzt ein kostenloses 30-minütiges Erstgespräch bei Finmento in Hannover oder digital per Video.
Marco Milazzo
Ungebundener Finanzberater und Mentor in Hannover. Spezialisiert auf wissenschaftlichen Vermögensaufbau, ETF-Portfolios und moderne Altersvorsorge ohne unnötige Versicherungskosten.
Auf LinkedIn folgenBerechne jetzt deine persönliche Strategie
Ob ETF-Sparplan, Tagesgeld-Optimierung oder das neue Altersvorsorgedepot: Wir analysieren deine Situation transparent und unverbindlich.