Für wen sich das neue Altersvorsorgedepot lohnt? Für die meisten nur bis 30 Euro im Monat.
Die ehrliche Analyse zum AVD: Warum 30 Euro im Monat für fast jeden no-brainer sind, ab 150 Euro das freie Depot drückt und weshalb Gutverdiener ganz anders rechnen müssen.
Kernaussage auf einen Blick
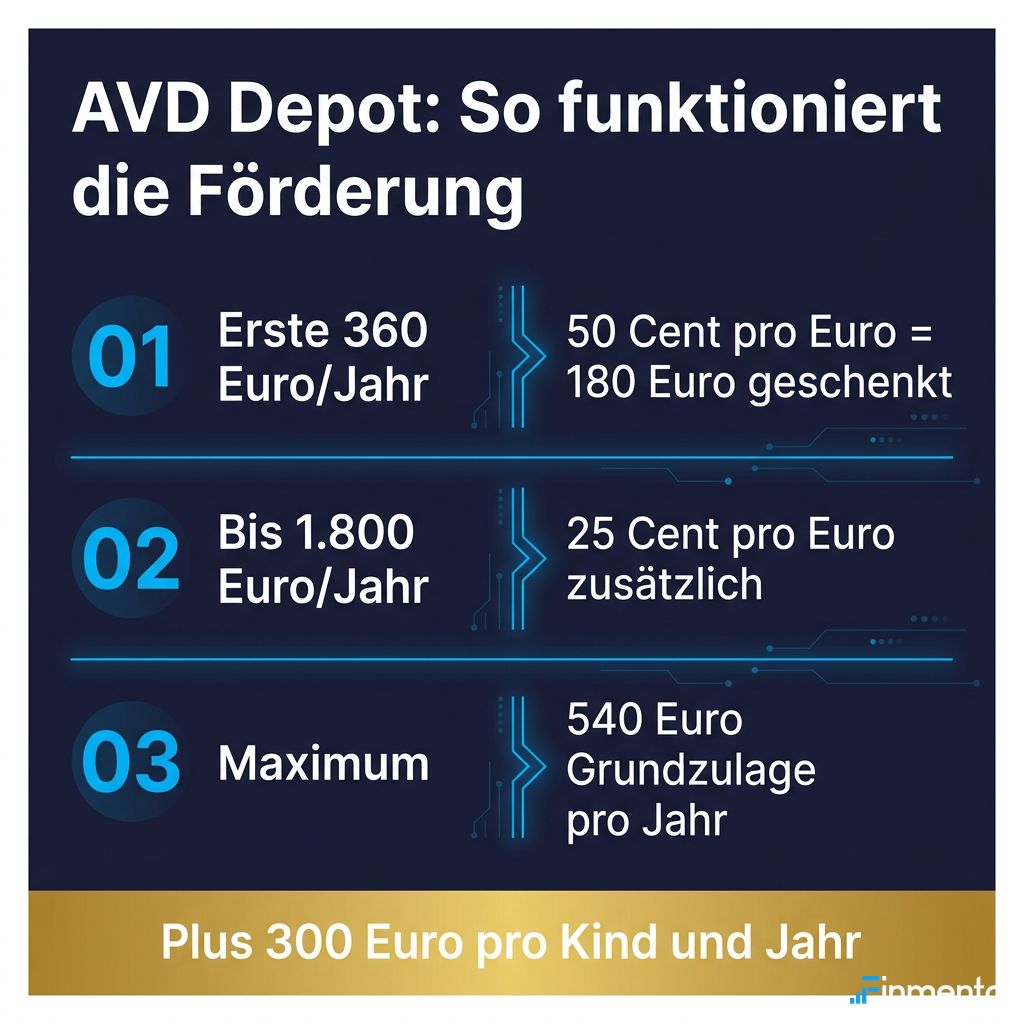
Erste 360 €/Jahr: 50 Cent Zulage pro Euro (180 € geschenkt bei 30 €/Monat) • Bis 1.800 €/Jahr: 25 Cent pro Euro zusätzlich (max. 540 € Grundzulage) • Plus 300 € pro Kind/Jahr • Für Gutverdiener: Steuerstundung schlägt Zulage.
Die ehrlichste Frage nach der Reform
Seit meinem ersten Beitrag zum Altersvorsorgedepot (AVD) landet eine Frage fast täglich in meinen DMs und Beratungsgesprächen: „Marco, für wen lohnt sich das Ding eigentlich wirklich?“
Die ehrliche Antwort tut manchem Produktverkäufer weh: Für die allermeisten Menschen lohnt sich das AVD nur bis exakt 30 Euro im Monat.
Warum das so ist, warum Gutverdiener trotzdem hellhörig werden sollten und an welchen drei Faktoren deine persönliche Entscheidung wirklich hängt, rechne ich dir hier auf den Cent genau vor.
„Das AVD ist kein Produkt, das man einfach dazukauft. Es muss in das passen, was du schon hast.“
— Marco Milazzo
1. Der Betrag: Die brutale Förderstaffelung
Der Staat fördert dein AVD nicht linear mit einer festen Prozentzahl. Es gibt zwei komplett unterschiedliche Stufen:
Die beiden Stufen der staatlichen AVD-Förderung
30 Euro im Monat für 180 Euro staatliche Zulage ist eine Förderquote von 50 % — das bekommst du an keinem Kapitalmarkt der Welt garantiert. Aber: Ab ca. 150 Euro im Monat wird es eine harte Rechenaufgabe gegen ein freies ETF-Depot, das jederzeit liquide und flexibel bleibt.
2. Was du schon hast: Das Bindungs-Dilemma
Rürup-Rente, betriebliche Altersvorsorge (bAV), Versorgungswerk oder vielleicht noch eine alte klassische Lebensversicherung: Entscheidend ist nie das AVD isoliert, sondern wie viel deines Gesamtvermögens bereits bis zum Renteneintritt fest gebunden ist.
Wenn bereits 70 oder 80 Prozent deiner monatlichen Sparleistung in unflexiblen Verträgen stecken, an die du vor dem 62. oder 67. Lebensjahr nicht herankommst, sollte der nächste gesparte Euro zwingend in ein freies, jederzeit liquides ETF-Depot fließen — statt dir die nächste lebenslange Bindung aufzubürden.
Liquidität und finanzielle Flexibilität (Immobilienkauf, Selbstständigkeit, Sabbatical, Notfälle) haben einen realen Wert, den keine 25-Cent-Zulage aufwiegt.
3. Dein Steuersatz: Heute vs. im Alter
In der Ansparphase des AVD fällt keine Abgeltungssteuer auf Dividenden und Kursgewinne an — vollkommene Steuerstundung. Erst bei der späteren Auszahlung im Rentenalter wird nachgelagert mit deinem dann gültigen persönlichen Einkommensteuersatz versteuert.
Dieser Vorteil lebt elementar davon, dass dein Steuersatz als Rentner spürbar niedriger ist als heute im Erwerbsleben.
Wer im Alter hohe Mieteinnahmen aus fremdfinanzierten Immobilien, eine üppige Betriebsrente oder Erlöse aus einem Unternehmens- oder Praxisverkauf erwartet, muss das zwingend individuell durchrechnen. Im schlechtesten Fall zahlst du im Alter auf das geförderte Depot mehr Steuern als mit der pauschalen Abgeltungssteuer im freien Depot.
Und jetzt der Punkt, der für Gutverdiener zählt
Wenn du 6.000 Euro netto im Monat verdienst, sind 540 Euro jährliche Zulage kein valides Argument. Das ist statistisches Rauschen in deiner Vermögensbilanz.
Dein eigentlicher Hebel ist ein ganz anderer: Der Zinseszins auf ungekürzte Bruttoerträge.
Ein sechsstelliges Portfolio, das 20 bis 25 Jahre lang komplett ohne jährlichen Abzug von Vorabpauschale und Abgeltungssteuer auf die Zwischengewinne arbeitet, hebt mathematisch um Welten schwerer als jede staatliche Zulage.
Dieser Steuerstundungseffekt wächst exponentiell mit dem Depotvolumen — während die Zulage bei exakt 540 Euro gedeckelt ist.
Der Mathematik-Unterschied für High-Earner
Bei 150.000 € Depotvolumen und 7 % Rendite spart die Steuerstundung tausende Euro Zinseszins-Verlust pro Jahr. Für Gutverdiener ist das AVD ein mächtiges Steuermantel-Instrument — die Zulage nimmt man lediglich als netten Nebeneffekt mit.
Grob sortiert: Welcher Typ bist du?
Das AVD ist kein Standardprodukt von der Stange, das man blind anklickt. Es muss millimetergenau in deine bestehende Vermögens- und Steuerarchitektur eingepasst werden.
Die drei Zielgruppen in der Praxis:
- Angestellte Akademiker & Fachkräfte: Bis 30 Euro im Monat fast immer ein absoluter No-Brainer (50 % Förderquote). Beträge darüber hinaus hängen strikt von deiner bestehenden bAV- und Rentenbindung ab.
- Selbstständige und Freiberufler: Erstmals überhaupt staatlich für reine ETF-Sparpläne förderberechtigt. Aber ohne individuelle Rechnung nicht seriös zu beantworten — hier geht es um unternehmerische Liquiditätsreserven genauso wie um Förderquoten.
- Wer näher an der Rente ist (50+): Das Kapital bleibt bis zum Rentenbeginn gebunden. Je kürzer die verbleibende Laufzeit, desto weniger Zinseszins kann sich entfalten und desto genauer muss die Übergangsphase geprüft werden.
Fazit: Was ist deine größte Frage zum AVD?
Hast du Fragen zur Förderquote, zu den ETF-Auswahlregeln oder dazu, wie das AVD zu deinen bestehenden Verträgen passt?
Wir analysieren deine bestehende Vorsorge- und Anlagestruktur unabhängig und transparent. Buche dir einfach ein kostenloses 30-minütiges Erstgespräch bei Finmento in Hannover oder digital per Video.
Marco Milazzo
Unabhängiger Finanzberater und Mentor in Hannover. Spezialisiert auf wissenschaftlichen Vermögensaufbau, ETF-Portfolios und moderne Altersvorsorge ohne unnötige Versicherungskosten.
Auf LinkedIn folgenBerechne jetzt deine persönliche Strategie
Ob ETF-Sparplan, Tagesgeld-Optimierung oder das neue Altersvorsorgedepot: Wir analysieren deine Situation transparent und unverbindlich.