400 Euro im Monat: Einmal ab 25, einmal ab 41. Unterschied: 950.000 Euro.
Warum das Tagesgeldkonto dein Vermögen schleichend vernichtet und wie der Zinseszins-Effekt über 950.000 Euro Unterschied macht.
Kernaussage auf einen Blick
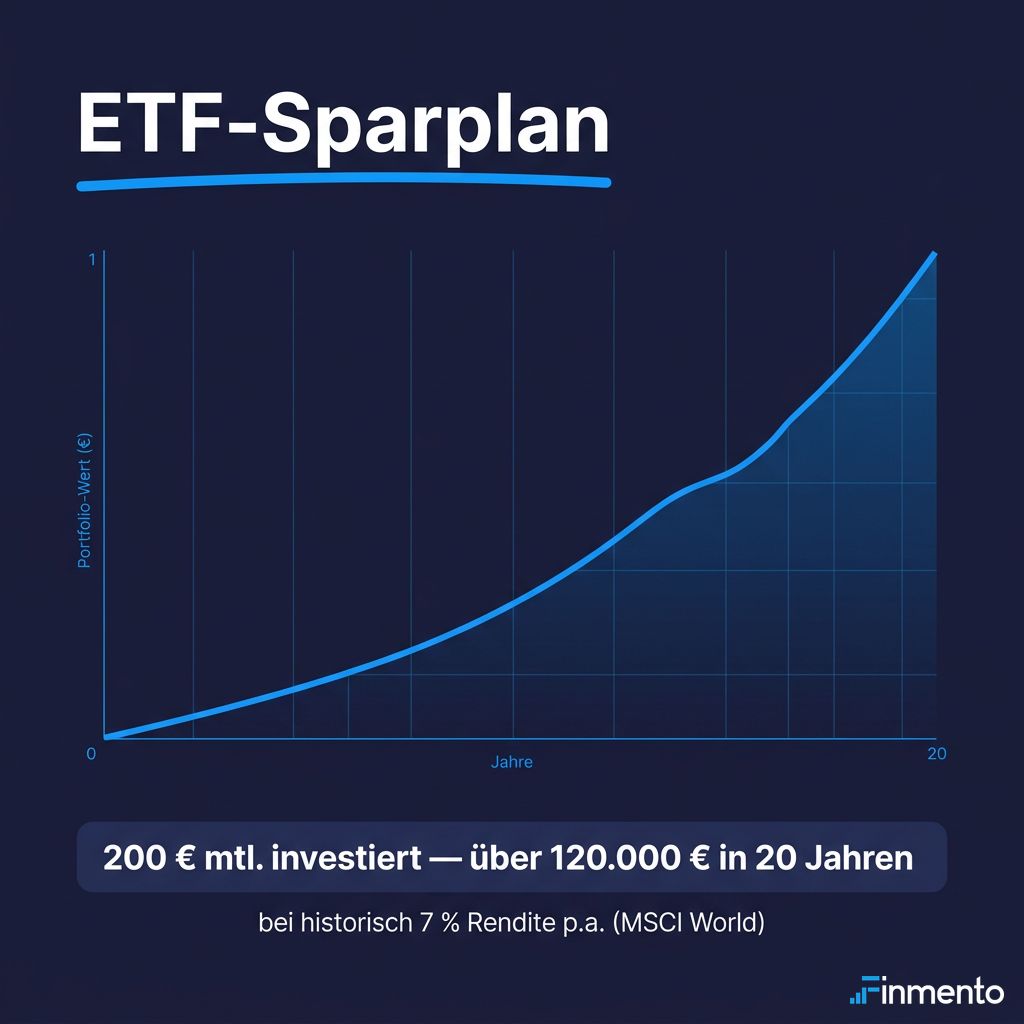
400 € monatlich ab 25 vs. ab 41: Über 950.000 € Vermögensunterschied bei Rentenbeginn • Historische ETF-Rendite von 7 % p.a. • Tagesgeld schützt kurzfristig, vernichtet aber langfristig Kaufkraft.
„Ich will nichts verlieren“ — Der teuerste Satz der Finanzberatung
Letzte Woche saß mir ein 41-jähriger Ingenieur gegenüber. Fachlich top, analytisch stark, ein Mensch, der Zahlen versteht. Und trotzdem parkt er seit vielen Jahren 400 Euro Monat für Monat stoisch auf dem Tagesgeldkonto.
Auf meine Frage, warum er das Ersparte nicht rentabler anlegt, kam der Satz, den ich fast wöchentlich höre: „Ich will einfach nichts verlieren.“
Was er dabei übersieht: Er verliert bereits jeden einzelnen Tag. Nur kein Geld auf dem Papier — sondern das Wertvollste überhaupt: unersetzbare Zeit.
„Geld, das auf dem Konto schläft, arbeitet nicht. Es wartet nur darauf, von der Inflation aufgefressen zu werden.“
— Marco Milazzo
Die nüchterne Rechnung: 23 Jahre bis zur Rente
Legen wir die Fakten auf den Tisch. Er ist 41 Jahre alt und hat noch 23 Jahre bis zum regulären Renteneintritt mit 64 bzw. 67 Jahren. Rechnen wir mit 400 Euro monatlicher Sparrate und vergleichen zwei Pfade:
Szenario mit 41 Jahren (23 Jahre Anlagehorizont bei 400 €/Monat)
Über 120.000 Euro Differenz — nur durch die Wahl des passenden Anlagevehikels. Eingezahlt wurden in beiden Fällen 110.400 Euro.
Und jetzt der Teil, der wehtut: Der 25-Jahre-Vergleich
Derselbe Sparplan. Exakt dieselben 400 Euro im Monat. Nur eben mit 25 Jahren gestartet statt mit 41:
Genau hier entfaltet der Zinseszins-Effekt seine exponentielle Wucht. Wer 16 Jahre früher startet, muss nicht das Vierfache einzahlen — sondern hat durch die Zinseszinseffekte am Ende das Mehrfache an Vermögen zur Verfügung.
Das Zinseszins-Wunder bei 42 Jahren Laufzeit (Start mit 25)
Differenz zwischen Start mit 25 und Start mit 41: Über 950.000 Euro! Den gigantischen Rest macht nicht die Sparrate — den Rest macht allein die Zeit.
Keine Rendite ohne Schwankung: Ehrlichkeit gehört dazu
Das ist keine Garantie. 7 Prozent Rendite pro Jahr sind ein historischer Durchschnitt über viele Jahrzehnte (z. B. MSCI World), kein festes Zinsversprechen.
Dazwischen liegen Krisen, Rezessionen und Jahre mit minus 20 bis 30 Prozent im Depot. Diese Phasen musst du nervlich aussitzen und stur weiter besparen. Wer das nicht aushält oder das Geld in 2 Jahren für einen Autokauf braucht, ist im ETF-Sparplan schlicht falsch.
Wichtig: Tagesgeld ist nicht der Feind!
Drei bis sechs Netto-Monatsausgaben gehören als Notgroschen genau dorthin: liquide, risikofrei und sofort verfügbar auf dem Tagesgeldkonto. Das Problem beginnt erst bei allem, was darüber hinaus jahrelang auf dem Konto versauert. Nach Inflation und Abgeltungsteuer verliert dieses Geld real jedes Jahr an Wert.
Ab 2027: Staatliche Förderung im Altersvorsorgedepot (AVD)
Zu den regulären ETF-Sparplänen kommt ab 2027 noch ein massiver Hebel hinzu: Im neuen staatlich geförderten Altersvorsorgedepot (AVD) lassen sich ETF-Sparpläne erstmals direkt vom Staat bezuschussen.
Auf die ersten 360 Euro Eigenbeitrag im Jahr legt der Staat 50 Cent pro Euro drauf (bis zu 540 Euro maximale Grundzulage pro Jahr bei voller Ausschöpfung). Ob das Modell für dich optimal ist, hängt von deinem Gesamteinkommen, deiner Familiensituation und bestehenden Verträgen ab.
Die Kern-Takeaways auf einen Blick:
- Notgroschen (3–6 Monatsausgaben) auf dem Tagesgeld sichern — alles darüber hinaus investieren.
- Zeit schlägt Timing: Jeder Monat des Wartens kostet am Ende exponentiell viel Zinseszins.
- Breit gestreute ETFs gleichen kurzfristige Schwankungen historisch über 15+ Jahre zuverlässig aus.
- Ab 2027 zusätzlich staatliche Förderungen über das Altersvorsorgedepot mitnehmen.
Marco Milazzo
Unabhängiger Finanzberater und Mentor in Hannover. Spezialisiert auf wissenschaftlichen Vermögensaufbau, ETF-Portfolios und moderne Altersvorsorge ohne unnötige Versicherungskosten.
Vernetze dich auf LinkedInBerechne jetzt deine persönliche Strategie
Ob ETF-Sparplan, Tagesgeld-Optimierung oder das neue Altersvorsorgedepot: Wir analysieren deine Situation transparent und unverbindlich.