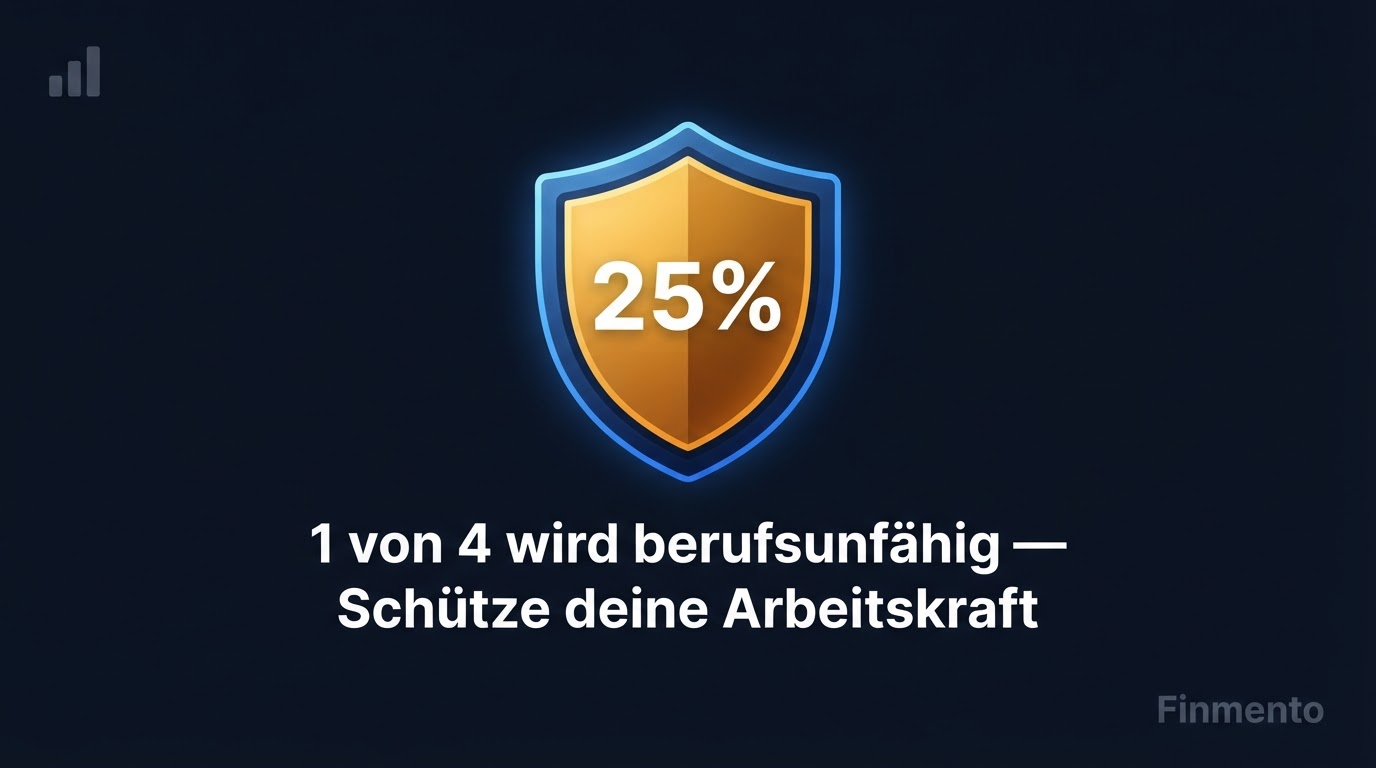
1 von 4 Menschen wird im Berufsleben berufsunfähig.
Warum die gesetzliche Erwerbsminderungsrente im Ernstfall kaum reicht und weshalb ein früher Einstieg bares Geld spart.
Kernaussage auf einen Blick
Jeder vierte Erwerbstätige scheidet vorzeitig aus dem Beruf aus • Gesetzliche Erwerbsminderungsrente greift erst bei unter 3 Std. Restleistungsvermögen in irgendeinem Job • Häufigste Ursachen: Psyche (32 %), Bewegungsapparat (22 %), Krebs (18 %).
Eine Zahl, die jedes Mal neu trifft
Diese Zahl kenne ich seit vielen Jahren aus Statistiken: Jeder vierte Mensch in Deutschland wird im Laufe seines Erwerbslebens mindestens einmal berufsunfähig.
Trotzdem trifft sie mich jedes Mal neu, wenn ich mit einem Kunden zusammensitze, der gerade dabei ist, sich eine Karriere, ein Vermögen und seinen eigenen Lebensstandard aufzubauen — und seine wichtigste Einnahmequelle dabei vollkommen ungeschützt lässt.
Denn deine wertvollste Geldanlage bist du selbst: Deine eigene Arbeitskraft erwirtschaftet über dein gesamtes Berufsleben hinweg zwei bis vier Millionen Euro.
„Eine private BU sichert dein Einkommen bis zu 80 % ab, solange du deinen zuletzt ausgeübten Beruf nicht mehr ausüben kannst. Nicht irgendeinen. Den eigenen.“
— Marco Milazzo
Die Illusion der gesetzlichen Erwerbsminderungsrente
Viele Menschen glauben fälschlicherweise, der Staat fange sie bei Krankheit ausreichend auf. Doch die gesetzliche Erwerbsminderungsrente hat mit echtem Berufsschutz nichts mehr zu tun.
Sie greift erst dann, wenn du weniger als 3 Stunden täglich irgendeine denkbare Tätigkeit auf dem allgemeinen Arbeitsmarkt ausüben kannst — unabhängig von deiner bisherigen Qualifikation, deinem sozialen Status oder deinem bisherigen Gehalt.
Gesetzliche Erwerbsminderung vs. Private Berufsunfähigkeit (BU)
Als Ingenieur, Arzt, Manager oder Selbstständiger fällst du ohne private Absicherung auf ein Niveau unter dem Existenzminimum zurück.
Die wahren Ursachen: Keine Risikogruppen-Statistik
Wer an Berufsunfähigkeit denkt, hat oft Bilder von Unfällen auf dem Bau im Kopf. Die offiziellen Daten des Gesamtverbandes der Deutschen Versicherungswirtschaft (GDV) zeichnen ein völlig anderes Bild:
Mitten im Leben — oft völlig unvorbereitet
Das ist keine Statistik für Extremsportler oder Risikoberufe. Psychische Belastungen, Bandscheibenvorfälle und schwere Erkrankungen treffen Menschen mitten im Berufsleben, oft schon vor dem 40. Lebensjahr.
Die häufigsten Auslöser für Berufsunfähigkeit laut GDV:
- Psychische Erkrankungen & Burnout: 32 % (mit großem Abstand Ursache Nr. 1)
- Erkrankungen des Bewegungsapparats & der Wirbelsäule: 22 %
- Krebs und bösartige Tumore: 18 %
- Herz-Kreislauf-Erkrankungen: ca. 7 %
- Unfälle machen dagegen nur knapp 8 % aller Fälle aus.
Warum ein früher Einstieg bare Münze wert ist
Ehrlich gesagt: Der Abschluss einer BU-Versicherung wird mit jedem einzelnen Lebensjahr teurer. Noch gravierender sind jedoch Vorerkrankungen: Allergien, Rückenschmerzen, Psychotherapie oder Knieverletzungen führen später schnell zu saftigen Risikozuschlägen oder Leistungsausschlüssen.
Wer jung und gesund einsteigt, friert seinen Gesundheitszustand zu extrem günstigen Beiträgen dauerhaft ein. Ein früher Einstieg ist kein Verkaufs-Klischee — es ist ein handfester finanzieller und vertraglicher Vorteil.
Fazit & Selbsttest
Seid ihr in eurem Umfeld gut abgesichert, oder wird das Thema eher verdrängt?
Ein solider Vermögensaufbau mit ETFs und Immobilien funktioniert nur, wenn das Fundament stabil steht: Deine Arbeitskraft. Bricht sie weg, müssen Notgroschen und Depots im Zweifel vorzeitig aufgelöst werden.
Lass deinen aktuellen Versicherungsschutz oder bestehende Altverträge von uns unabhängig und transparent überprüfen.
Marco Milazzo
Unabhängiger Finanzberater und Mentor in Hannover. Spezialisiert auf wissenschaftlichen Vermögensaufbau, ETF-Portfolios und moderne Altersvorsorge ohne unnötige Versicherungskosten.
Auf LinkedIn folgenBerechne jetzt deine persönliche Strategie
Ob ETF-Sparplan, Tagesgeld-Optimierung oder das neue Altersvorsorgedepot: Wir analysieren deine Situation transparent und unverbindlich.